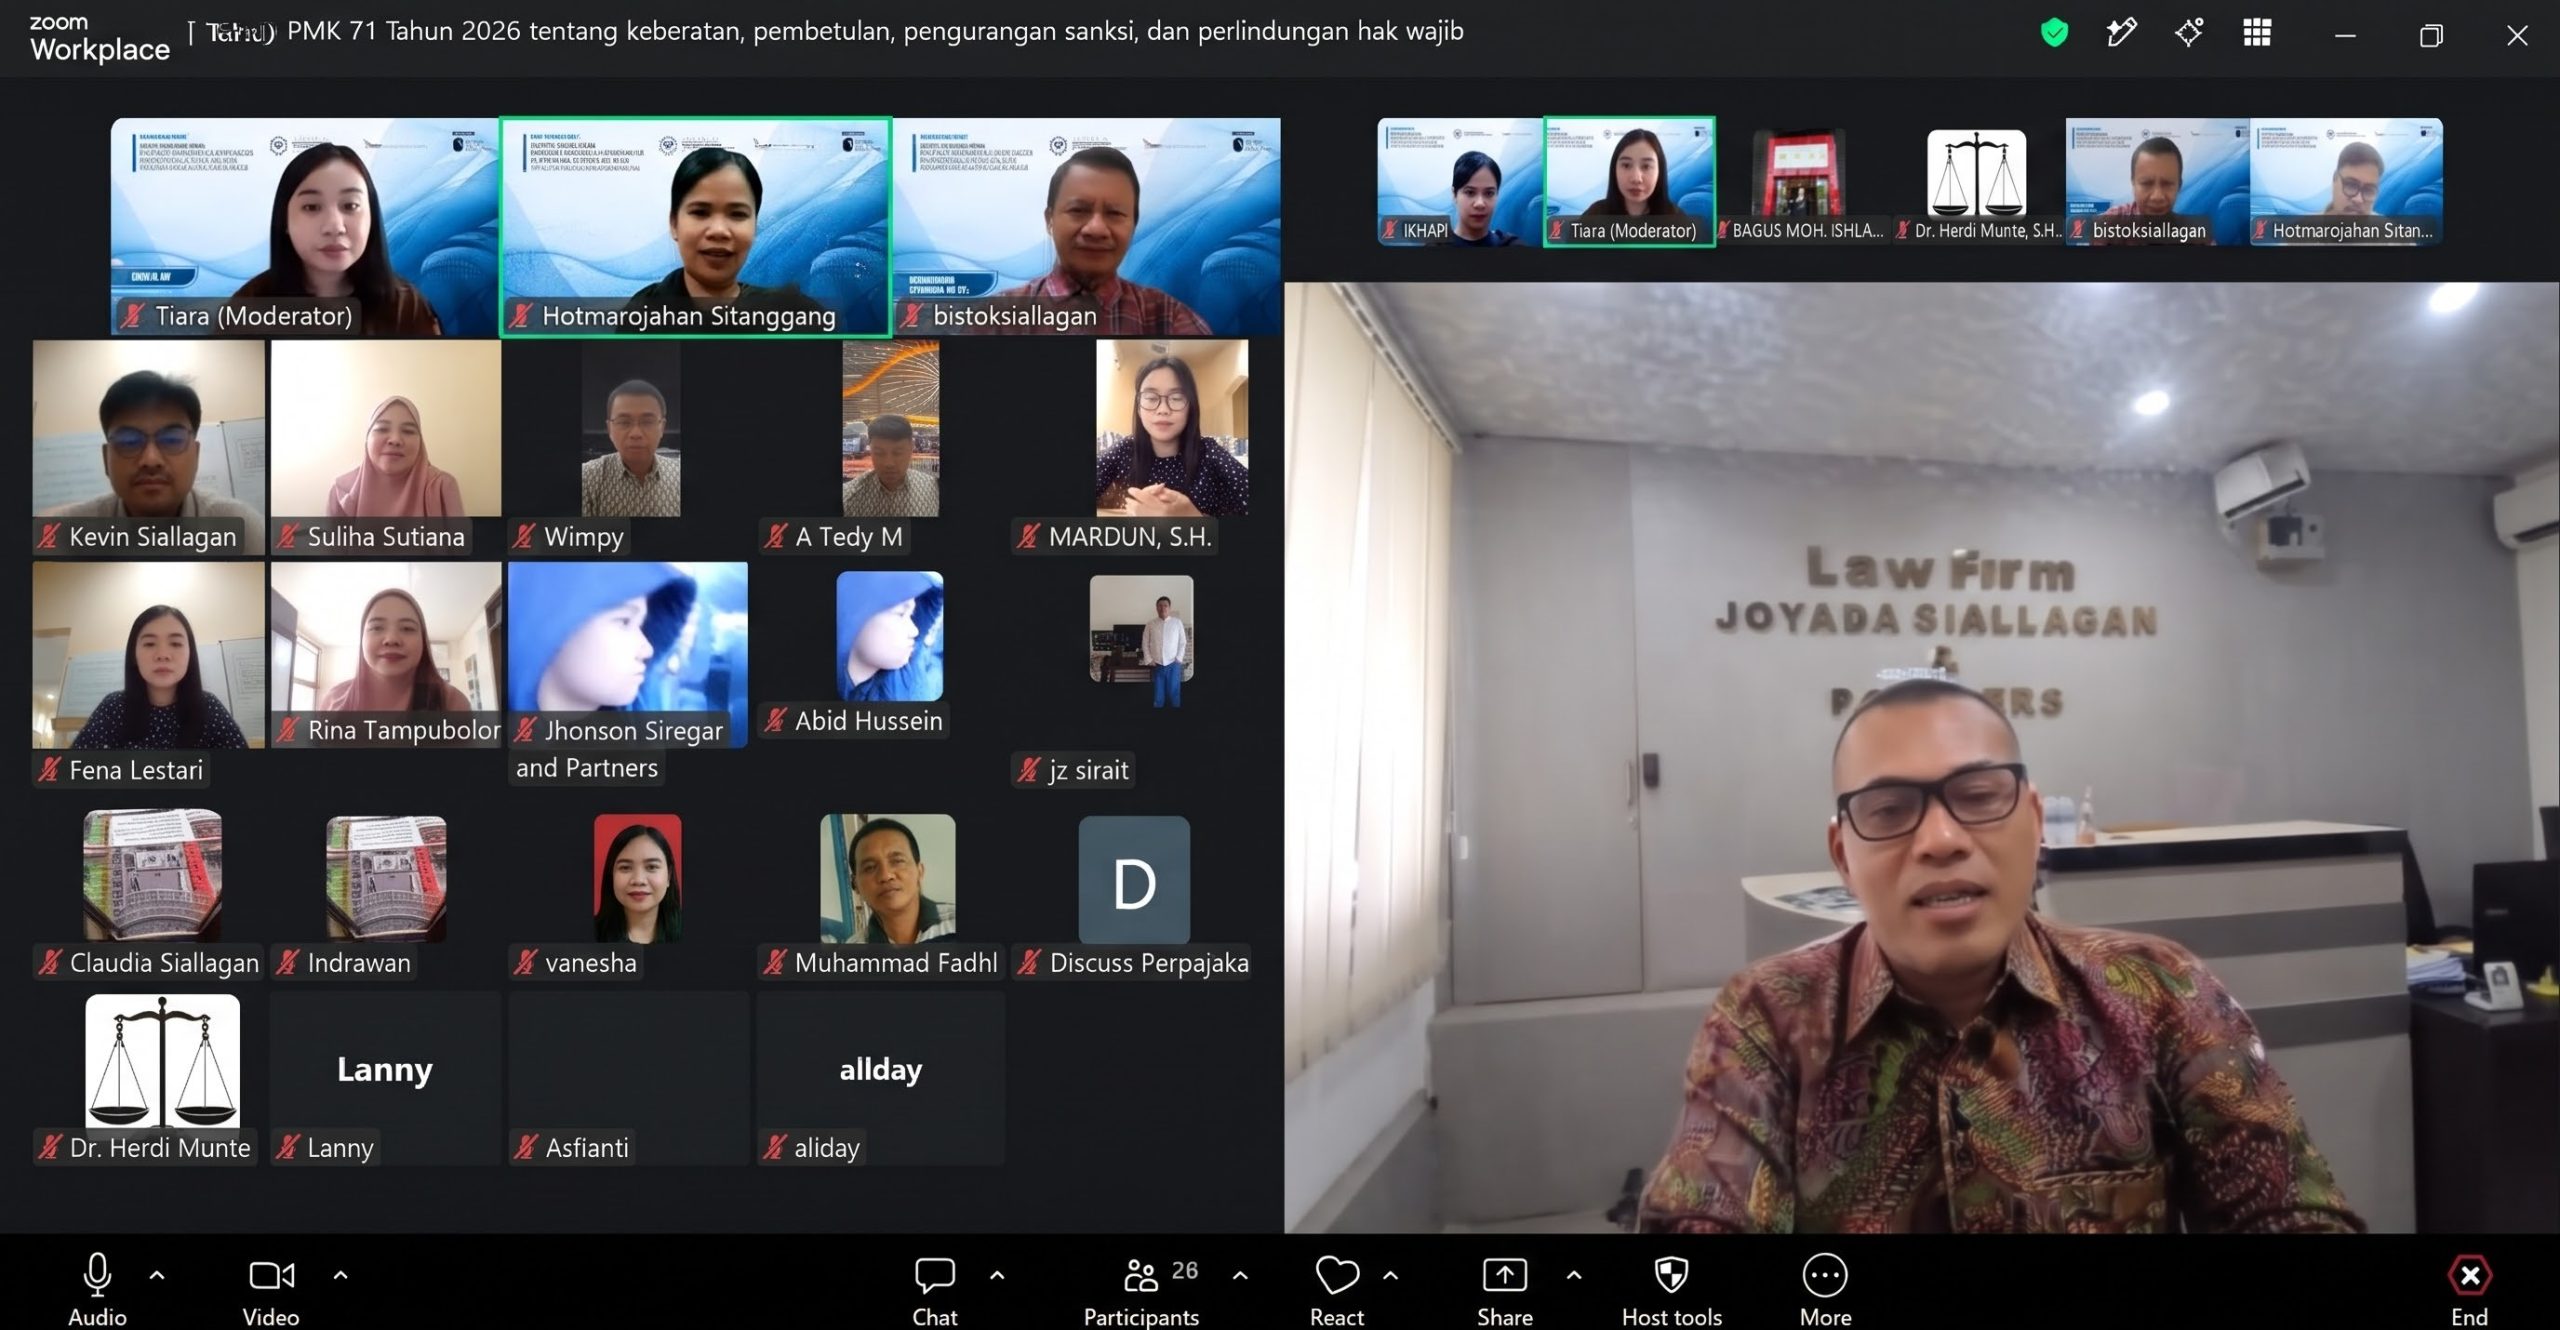
MEDIA BISNIS INDONESIA — Ikatan Kuasa Hukum dan Advokat Pajak Indonesia (IKHAPI) bersama Institute Konsultan Pajak Indonesia yang didukung penuh oleh Joyada Siallagan & Partners sukses menyelenggarakan webinar nasional pada Jumat, 30 Oktober 2026. Webinar ini mengusung tema krusial mengenai “PMK 71 Tahun 2026: Strategi Keberatan, Pembetulan, Pengurangan Sanksi, dan Perlindungan Hak Wajib Pajak” guna mengupas tuntas dinamika regulasi perpajakan terbaru.
Acara ini menghadirkan para pakar, advokat, kurator, serta konsultan pajak berpengalaman sebagai narasumber utama, yaitu:
- Dr. Joyada Siallagan, SE, SH, MH, CTA, CITA (Presiden IKHAPI)
- Bistok Siallagan, SH, CTA, CITA (Sekjen IKHAPI)
- Hotmarojahan Sitanggang, SE, CTA (Wasekjen IKHAPI)
Urgensi dan Perubahan Fundamental PMK Nomor 71 Tahun 2026
Terbitnya Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 pada 2 Oktober 2026 membawa pergeseran penting terhadap mekanisme penyelesaian administrasi perpajakan. Peraturan ini secara resmi mengubah ketentuan terdahulu, yakni PMK Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.
Poin paling krusial dalam aturan baru ini berkaitan dengan urutan pengalokasian pembayaran pajak. Jika mekanisme lama dalam PMK 118/2024 mengalokasikan pembayaran secara proporsional terhadap pokok pajak dan sanksi, maka melalui PMK 71/2026 pembayaran diprioritaskan sepenuhnya untuk melunasi pokok pajak terlebih dahulu.
Perubahan ini menuntut wajib pajak, baik perusahaan maupun orang pribadi, untuk menyesuaikan format penghitungan dan dokumen permohonan sesuai Lampiran Huruf C PMK 71/2026 sebelum mengajukan permohonan ke Direktorat Jenderal Pajak (DJP).
Ilustrasi Penghitungan Pembayaran Pajak
Dalam pemaparannya, para narasumber memberikan contoh ilustrasi sederhana untuk memperjelas dampak aturan pengalokasian pembayaran baru:
- Ilustrasi Kasus: Suatu perusahaan memiliki pokok pajak belum dibayar sebesar Rp100 juta dan sanksi administratif sebesar Rp40 juta (Total tagihan Rp140 juta).
- Skenario Bayar Rp100 Juta: Pembayaran langsung dialokasikan untuk melunasi pokok pajak hingga tuntas. Sanksi administratif sebesar Rp40 juta masih menjadi kewajiban yang harus diselesaikan, dan perusahaan dapat mengevaluasi pengajuan permohonan pengurangan sanksi apabila syarat lainnya terpenuhi.
- Skenario Bayar Rp80 Juta: Masih terdapat kekurangan pokok pajak sebesar Rp20 juta. Karena pokok pajak belum sepenuhnya lunas, maka persyaratan permohonan pengurangan sanksi belum dapat dipenuhi.
Syarat Utama Pengajuan dan Rekomendasi Tindak Lanjut
Berdasarkan Pasal 23 PMK 71/2026, pelunasan pokok pajak menjadi prasyarat mutlak sebelum wajib pajak mengajukan permohonan pengurangan atau penghapusan sanksi. Beberapa persyaratan formal dan substantif yang wajib diperhatikan meliputi:
- Pokok Pajak Lunas: Jumlah pajak yang kurang bayar atau selisih pokok PBB yang menjadi dasar sanksi harus sudah dilunasi.
- Pengajuan Tertulis: Disampaikan secara tertulis dalam Bahasa Indonesia disertai alasan permohonan yang jelas.
- Pemisahan Dokumen: Satu surat permohonan dibuat untuk masing-masing surat pajak (SKP, STP, SKP PBB, atau STP PBB).
- Batas Waktu dan Kewenangan: Disampaikan sebelum proses lelang/pemindahbukuan barang sitaan serta ditandatangani oleh wajib pajak atau kuasa hukum yang sah.
Melalui webinar ini, IKHAPI mengimbau para pelaku usaha dan tim keuangan perusahaan untuk segera melakukan rekonsiliasi data tagihan, mencocokkan bukti pembayaran, serta memanfaatkan pendampingan konsultan pajak berlisensi agar hak-hak hukum wajib pajak terlindungi secara optimal.
Leave a Reply